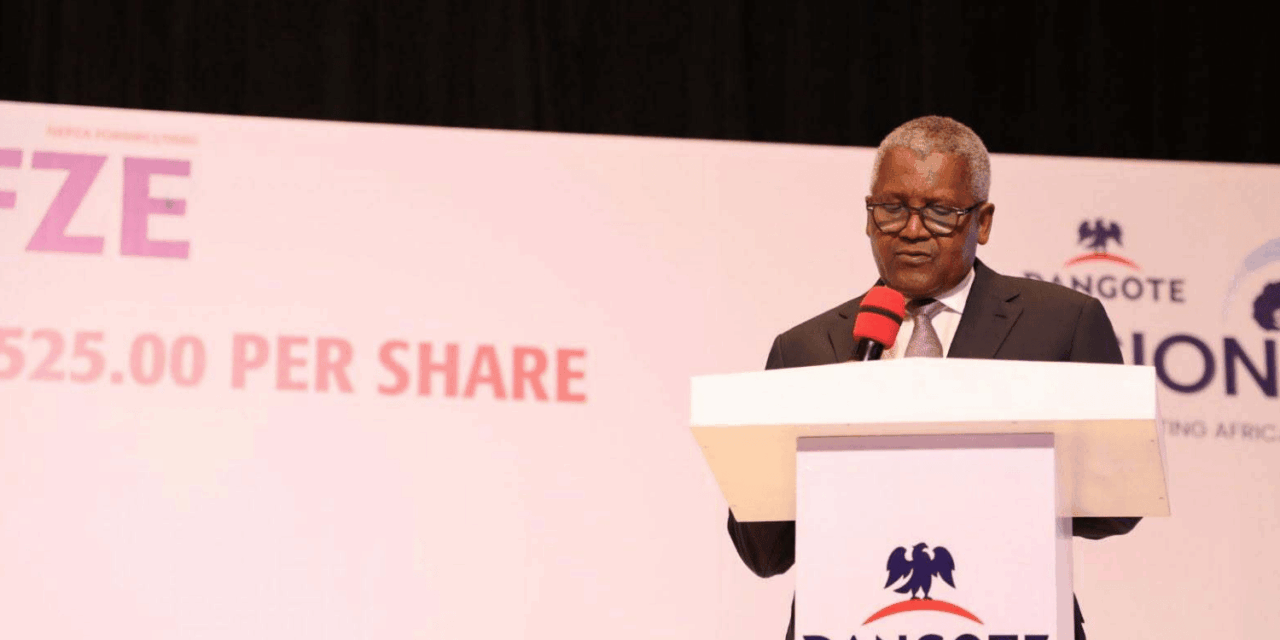
La gigantesque raffinerie de Dangote vient d’ouvrir son capital au public. Présentée comme une « IPO for the People », l’opération veut notamment permettre à des particuliers de devenir actionnaires de l’un des plus importants projets industriels africains. Mais depuis Douala, Libreville, Brazzaville ou ailleurs dans la CEMAC, une question beaucoup plus pratique se pose : comment acheter réellement ces actions ? Entre réglementation des changes, circuits bancaires, PAPSS et infrastructures boursières nigérianes, Audace Magazine fait le point sur une opportunité qui révèle aussi les limites actuelles de l’intégration financière africaine.
Une raffinerie géante s’ouvre aux investisseurs
Depuis le 14 septembre 2026, Dangote Petroleum Refinery and Petrochemicals FZE propose au public jusqu’à 4,1 milliards d’actions dans le cadre de son introduction en Bourse.
Le prix de souscription a été fixé à 525 nairas par action. Sur le canal retail présenté par le site officiel de l’opération, le minimum annoncé est de 10 actions, soit 5 250 nairas.
La période de souscription doit s’achever le 13 octobre 2026.
L’opération est considérable. Dangote cherche à lever environ 2 150 milliards de nairas, soit environ 1,6 milliard de dollars. La valorisation de la raffinerie ressort autour de 48 à 49 milliards de dollars.
L’entreprise exploite actuellement une capacité d’environ 700 000 barils par jour et ambitionne de porter cette capacité à 1,4 million de barils par jour à l’horizon 2029.
Mais derrière les milliards et les capacités de raffinage se trouve une ambition plus inhabituelle : faire entrer de très nombreux particuliers au capital.
Aliko Dangote a présenté l’opération comme une volonté de démocratiser l’actionnariat et d’associer davantage d’Africains à la création de richesse générée par de grandes entreprises du continent.
Mais qu’est-ce qu’une IPO ?
Pour un lecteur qui découvre la Bourse, commençons par le commencement.
IPO signifie Initial Public Offering, ou introduction en Bourse.
Une entreprise qui était jusque-là détenue par ses fondateurs, ses actionnaires historiques ou certains investisseurs privés décide de proposer une partie de son capital au public.
Acheter une action ne revient donc pas simplement à placer de l’argent sur une application.
Une action représente une fraction du capital d’une entreprise.
Si un investisseur souscrit à l’IPO Dangote et que ses actions lui sont effectivement attribuées, il devient actionnaire de Dangote Petroleum Refinery and Petrochemicals.
La documentation officielle de l’IPO le confirme : lorsque des actions sont attribuées à l’investisseur, celui-ci devient actionnaire et les titres sont enregistrés contre son compte investisseur selon la procédure prévue par l’offre.
La valeur de ces actions pourra ensuite augmenter ou diminuer lorsqu’elles seront négociées en Bourse.
L’actionnaire pourra également éventuellement percevoir des dividendes si l’entreprise décide d’en distribuer. Il faut toutefois insister sur un principe fondamental : un dividende n’est jamais garanti, pas plus qu’une hausse du cours de l’action.
Investir en actions implique donc un risque de perte en capital.
Pourquoi cette IPO attire autant l’attention
La taille de la raffinerie constitue évidemment une partie de l’explication.
Construite pour environ 20 milliards de dollars, elle a profondément modifié le paysage énergétique nigérian. Selon les informations publiées à l’occasion de l’IPO, la raffinerie fonctionne désormais autour de sa capacité de 700 000 barils par jour.
Dangote prévoit également un important programme d’expansion destiné à doubler cette capacité.
Les performances financières récentes attirent aussi l’attention : la société a publié un bénéfice net de 1,82 milliard de dollars au premier semestre 2026, après avoir enregistré une perte l’année précédente.
Mais ces chiffres ne signifient pas automatiquement que l’action constitue une bonne affaire à n’importe quel prix.
La valorisation de près de 49 milliards de dollars retenue pour l’IPO fait déjà l’objet de débats parmi les analystes. Comme pour toute introduction en Bourse, le potentiel de croissance doit donc être mis en balance avec le prix auquel l’investisseur entre au capital.
« Je suis à Douala et j’ai 500 000 FCFA. Puis-je acheter ? »
C’est ici que les choses deviennent particulièrement intéressantes.
Sur le papier, l’IPO paraît extrêmement accessible.
Au Nigeria, le ticket minimum affiché pour le canal retail est de seulement 5 250 nairas.
Mais pour un Camerounais, un Gabonais, un Congolais ou un autre résident de la CEMAC, le principal obstacle n’est pas nécessairement le montant disponible.
Le problème est le chemin que doit parcourir son argent — et son investissement — entre son compte bancaire dans la CEMAC et le marché financier nigérian.
Un résident camerounais qui achète des actions d’une société nigériane réalise en effet un investissement de portefeuille avec l’étranger.
Et cette opération entre dans le champ de la réglementation des changes de la CEMAC.
Ce que dit la réglementation BEAC
L’Instruction n°003/GR/2020 de la Banque des États de l’Afrique Centrale est particulièrement importante.
Elle pose d’abord un principe rassurant :
les investissements directs et les investissements de portefeuille avec l’étranger sont libres.
Autrement dit, la réglementation CEMAC n’interdit pas par principe à un résident camerounais d’acheter des actions d’une société étrangère.
Mais liberté ne signifie pas absence de formalités.
Pour les investissements de portefeuille sortants inférieurs à 20 millions de FCFA par investisseur et par an, la réglementation prévoit notamment une déclaration préalable auprès de la Banque centrale et du ministère compétent.
Au-delà de 20 millions de FCFA, le régime devient plus contraignant avec une autorisation préalable de la BEAC.
Un particulier souhaitant investir, par exemple, 500 000 FCFA dans Dangote se situe très largement sous le seuil de 20 millions.
Le problème n’est donc pas nécessairement d’obtenir une autorisation exceptionnelle pour investir 500 000 FCFA.
Le véritable enjeu est plutôt de constituer et de faire traiter correctement le dossier justifiant l’opération.
Pourquoi la banque demande-t-elle autant de documents ?
C’est une difficulté que beaucoup de nouveaux investisseurs pourraient ne pas anticiper.
Un compte bancaire camerounais ne fonctionne pas comme une carte permettant d’envoyer librement plusieurs centaines de milliers de francs CFA vers n’importe quel produit financier étranger.
La banque qui exécute le transfert doit pouvoir documenter la nature de l’opération.
Qui investit ?
Dans quelle société ?
Quel titre financier est acheté ?
À travers quel intermédiaire ?
Quel est le bénéficiaire du paiement ?
Quelle documentation prouve l’existence de l’offre ?
Comment les titres seront-ils détenus ?
La BEAC a d’ailleurs publié une circulaire, LC 014/GR/2020, consacrée aux pièces justificatives relatives aux investissements directs et de portefeuille avec l’étranger.
Dans le cas d’une opération institutionnelle de plusieurs milliards, mobiliser des équipes pour constituer ce dossier est parfaitement logique.
Pour un particulier souhaitant investir quelques centaines de milliers de FCFA, le coût administratif peut devenir disproportionné.
C’est là qu’apparaît l’un des paradoxes de cette « IPO for the People ».
Le ticket d’entrée boursier peut être très faible, alors que le ticket d’entrée réglementaire et opérationnel reste beaucoup plus complexe pour un investisseur transfrontalier.
PAPSS : une partie de la solution ?
Lors d’une interview accordée au lancement de l’opération, Aliko Dangote a évoqué la possibilité pour des investisseurs situés dans différentes régions d’Afrique de participer à travers PAPSS.
Le Pan-African Payment and Settlement System est une infrastructure panafricaine de paiement et de règlement développée par Afreximbank en partenariat avec l’Union africaine et le secrétariat de la ZLECAf.
Son principe est particulièrement intéressant : permettre des paiements transfrontaliers africains en monnaies locales sans obliger chaque opération à transiter systématiquement par une devise tierce comme le dollar.
Et une évolution majeure est intervenue récemment pour l’Afrique centrale.
En juillet 2026, la BEAC a officiellement rejoint PAPSS, ouvrant la voie à l’intégration de la CEMAC au réseau panafricain.
Pour un investisseur camerounais, on peut donc imaginer à terme un parcours beaucoup plus naturel :
FCFA (XAF) → infrastructure PAPSS → règlement au Nigeria → investissement.
Mais attention : PAPSS règle essentiellement le problème du paiement transfrontalier.
Il ne supprime pas automatiquement les obligations découlant de la réglementation des changes et des règles applicables aux valeurs mobilières.
Et surtout, l’intégration opérationnelle est encore en cours : lors de l’annonce de juillet, PAPSS indiquait travailler avec la BEAC jusqu’à la fin de 2026 afin d’intégrer les institutions financières de la CEMAC et de déployer progressivement les services auprès des entreprises et des particuliers.
Il faut donc distinguer l’adhésion institutionnelle de la BEAC à PAPSS de la disponibilité immédiate de tous les usages PAPSS pour chaque particulier dans chaque banque de la CEMAC.
La piste des « African Distribution Channels »
C’est probablement ici que se trouve la piste la plus intéressante.
Dans les informations relatives à l’offre, les investisseurs africains éligibles situés hors du Nigeria sont orientés vers des African Distribution Channels.
Deux acteurs sont notamment cités :
Ecobank Transnational Incorporated et SBG Securities (Pty) Limited, ou leurs affiliés concernés.
La logique est importante.
Plutôt que de demander à chaque particulier camerounais, gabonais ou congolais de reconstruire individuellement tout le circuit réglementaire entre son pays et le Nigeria, un intermédiaire panafricain pourrait organiser la distribution de l’offre dans les juridictions où cela est autorisé.
C’est précisément le type d’architecture dont les marchés financiers africains ont besoin pour rendre les investissements transfrontaliers accessibles au grand public.
Mais un point reste encore à éclaircir au moment où nous publions cet article :
le Cameroun fait-il effectivement partie des juridictions dans lesquelles l’un de ces African Distribution Channels peut aujourd’hui recevoir directement les souscriptions de particuliers ?
La documentation consultée confirme l’existence du mécanisme pour certains investisseurs africains, mais elle soumet leur participation aux règles applicables dans leur propre juridiction.
Il serait donc prématuré d’affirmer qu’un particulier camerounais peut aujourd’hui simplement ouvrir une application, sélectionner « Cameroon », payer 500 000 FCFA et recevoir automatiquement ses actions.
Et pourquoi pas simplement passer par UBA Cameroun ?
UBA figure parmi les banques participantes annoncées sur le site officiel de l’IPO au Nigeria.
Pour un client UBA au Cameroun, l’idée paraît donc naturelle : demander à sa banque de transférer l’argent vers le circuit UBA au Nigeria.
Techniquement, un tel transfert peut être envisageable.
Mais le fait qu’UBA participe à l’IPO au Nigeria ne signifie pas automatiquement que UBA Cameroun est autorisée à distribuer cette offre au Cameroun.
Une banque camerounaise devra également satisfaire aux exigences de la réglementation des changes et disposer des justificatifs nécessaires à l’exécution du transfert.
La question n’est donc pas seulement : « UBA peut-elle envoyer mon argent au Nigeria ? »
La véritable question est :
« Existe-t-il chez UBA Cameroun un circuit réglementaire et opérationnel permettant de traiter cette souscription pour un particulier camerounais ? »
La nuance est considérable.
Et un fonds d’investissement local ?
Voilà une piste qui mérite d’être étudiée bien au-delà de cette seule IPO.
Imaginons que 1 000 particuliers de la CEMAC souhaitent investir chacun 500 000 FCFA dans une opération panafricaine.
Cela représente :
500 millions de FCFA d’épargne disponible.
Traiter 1 000 opérations transfrontalières individuelles peut être administrativement lourd.
Une structure locale réglementée — fonds, société de gestion, intermédiaire financier ou autre véhicule autorisé selon le montage retenu — pourrait potentiellement mutualiser une partie de la conformité, de la collecte, du transfert et de l’accès au marché étranger.
Cela ne signifie pas nécessairement que chaque souscripteur détiendrait directement des actions Dangote à son nom : tout dépendrait de la structure juridique du véhicule.
Mais l’idée met en lumière un enjeu beaucoup plus large.
L’Afrique ne manque peut-être pas seulement d’épargne. Elle manque encore de passerelles simples permettant à cette épargne de circuler entre ses marchés financiers.
CSCS, CHN, RIN : comment savoir si l’on possède réellement les actions ?
Pour un investisseur débutant, ces acronymes peuvent sembler obscurs.
Au Nigeria, le Central Securities Clearing System (CSCS) joue un rôle central dans la conservation et le règlement des titres.
Le CHN — Clearing House Number — permet d’identifier un investisseur dans cette infrastructure.
L’objectif d’un particulier souhaitant détenir directement des actions est donc de pouvoir relier l’attribution de ses titres à son identité d’investisseur dans l’infrastructure officielle.
La réponse communiquée par le support de l’IPO indique que les actions attribuées sont normalement créditées sur un compte CSCS.
Lorsque des coordonnées CSCS ou CHN valides ne sont pas disponibles, un mécanisme temporaire via le Registrar et un RIN peut intervenir jusqu’à la régularisation nécessaire.
C’est un point important pour un investisseur étranger qui n’a jamais acheté d’actions au Nigeria.
L’absence initiale de CHN ou de compte CSCS ne signifie donc pas nécessairement que l’investissement est impossible.
Mais avant de payer, l’investisseur devrait comprendre clairement comment les titres seront enregistrés et comment il pourra ensuite exercer ses droits sur ces actions.
Attention aux plateformes qui promettent de simplifier tout cela
Plus le processus officiel paraît compliqué, plus les solutions « achetez vos actions africaines en trois clics » deviennent séduisantes.
Mais simplicité d’utilisation ne signifie pas nécessairement détention directe des titres.
Certaines plateformes peuvent fonctionner avec des comptes dits omnibus : un intermédiaire détient un ensemble de titres pour le compte de plusieurs clients et tient ensuite sa propre comptabilité des bénéficiaires.
Ce modèle peut être parfaitement réglementé lorsqu’il est correctement structuré.
Mais il est différent d’un modèle dans lequel les actions sont enregistrées directement contre le compte investisseur individuel.
Un investisseur doit donc se poser une question simple :
« Qui est juridiquement ou bénéficiairement propriétaire des actions et où cette propriété est-elle enregistrée ? »
La Securities and Exchange Commission du Nigeria a d’ailleurs publié, le 14 septembre, un avertissement spécifique concernant cette IPO.
Elle demande aux investisseurs de n’utiliser que les agents et plateformes officiellement approuvés, de vérifier l’identité des intermédiaires et de ne transférer aucun argent à des personnes ou structures prétendant garantir une attribution en dehors des canaux officiels.
Une opportunité financière n’est pas une promesse de rendement
L’enthousiasme autour de la raffinerie ne doit pas faire oublier les principes élémentaires de l’investissement.
Une action achetée 525 nairas peut valoir davantage après sa cotation.
Elle peut aussi valoir moins.
La raffinerie peut distribuer des dividendes.
Elle peut également décider de conserver une part importante de ses bénéfices pour financer son expansion.
Même les déclarations très optimistes des dirigeants de l’entreprise doivent être comprises pour ce qu’elles sont : la vision et les projections des promoteurs de l’entreprise, et non une garantie de rendement pour l’investisseur.
Un particulier ne devrait donc jamais investir de l’argent dont il pourrait avoir besoin à court terme uniquement parce qu’une entreprise ou son fondateur jouit d’une forte réputation.
L’IPO Dangote révèle finalement un problème plus grand
Cette opération pose une question passionnante pour l’avenir financier du continent.
Une entreprise nigériane peut construire une raffinerie de dimension mondiale.
Un Camerounais peut disposer de 500 000 FCFA qu’il souhaite investir.
Une infrastructure panafricaine comme PAPSS peut connecter progressivement leurs systèmes de paiement.
Des groupes bancaires comme Ecobank ou UBA disposent déjà de réseaux couvrant de nombreux pays africains.
Et pourtant, faire circuler simplement l’épargne d’un particulier africain vers le capital d’une grande entreprise située dans un autre pays africain reste une opération relativement complexe.
C’est probablement là que se trouve l’un des prochains grands chantiers de l’intégration économique africaine.
La ZLECAf cherche à faciliter la circulation des biens et des services.
PAPSS cherche à faciliter celle des paiements.
Il reste également à rendre beaucoup plus fluide la circulation de l’épargne et de l’investissement entre les marchés de capitaux africains.
Alors, un Camerounais peut-il acheter les actions Dangote ?
À ce stade, la réponse la plus rigoureuse est :
la possibilité existe, mais le chemin opérationnel pour un petit investisseur résident au Cameroun demande encore des clarifications.
L’investissement de portefeuille à l’étranger n’est pas interdit par la réglementation CEMAC.
L’IPO prévoit également la participation de certains investisseurs africains à travers des canaux de distribution spécifiques.
La BEAC vient par ailleurs de rejoindre PAPSS.
Mais il reste notamment à confirmer :
— l’éligibilité opérationnelle précise des résidents camerounais à cette IPO ;
— le canal de distribution africain effectivement disponible depuis le Cameroun ;
— les modalités pratiques de paiement en XAF ou de transfert vers le Nigeria ;
— les formalités de déclaration liées à la réglementation des changes ;
— les documents que devra produire l’investisseur ou l’intermédiaire ;
— et le mécanisme exact permettant à un nouvel investisseur camerounais d’obtenir ou de régulariser son CHN/compte CSCS après attribution.
Une enquête qui reste ouverte
Audace Magazine considère donc cet article comme un état des lieux au 16 septembre 2026, et non comme la conclusion définitive du dossier.
L’IPO reste ouverte jusqu’au 13 octobre.
Des précisions peuvent encore être apportées par Dangote Petroleum Refinery, les African Distribution Channels, les établissements bancaires de la CEMAC, la BEAC ou les autorités de marché.
Ces précisions pourraient rendre la procédure beaucoup plus simple — ou au contraire confirmer certaines contraintes actuellement observées.
Nous continuerons donc à suivre ce dossier.
Car derrière la question « Comment acheter des actions Dangote depuis Douala ? » se trouve une question beaucoup plus importante :
un Africain peut-il facilement investir son épargne dans les grandes entreprises d’un autre pays africain ?
L’IPO de la raffinerie Dangote pourrait bien devenir l’un des premiers grands tests grandeur nature de cette ambition panafricaine.